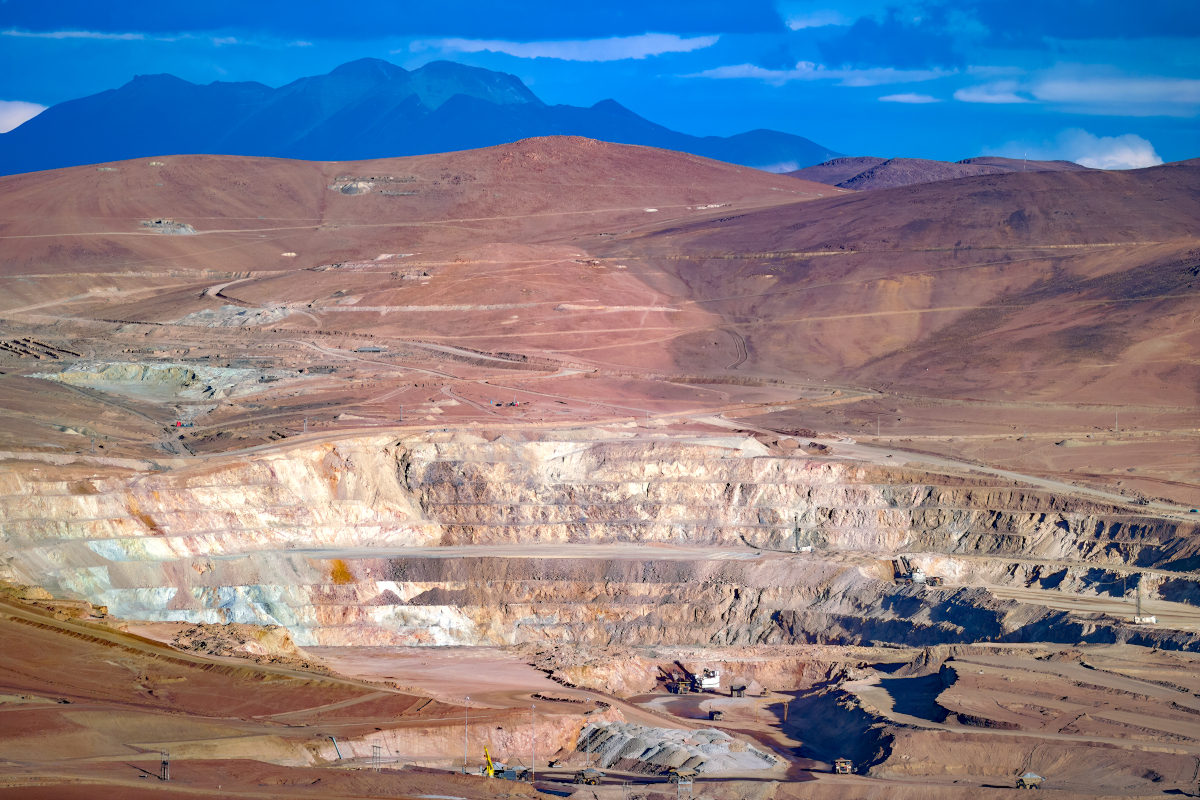
A transição energética, necessária para combater as mudanças climáticas, juntamente com os setores aeroespacial, da defesa e tecnológico, colocou os minerais críticos, tais como o lítio, o cobre, o níquel, o cobalto e os elementos de terras raras, no centro da geopolítica e da geoeconomia. A demanda de tais minerais aumenta vertiginosamente, prevendo-se que, para 2040, alguns deles registrem um crescimento entre 300% e 400%.
Como assinalou a Organização Latino-Americana de Energia (OLADE), enquanto alguns países consideram minerais críticos essencialmente aqueles que são indispensáveis para uma determinada indústria, mas cujo abastecimento não está garantido de forma segura, outros países consideram-nos minerais estratégicos, por serem suficientemente importantes para uma região produtora, considerando seus recursos e reservas, devido, em alguns casos, à sua inclusão em múltiplas listas de minerais críticos dos principais mercados.
De acordo com o Global Critical Minerals Outlook 2025 da Agência Internacional da Energia, a América Latina ocupa uma posição estratégica, especialmente no lítio, no cobre e no níquel. O Chile foi o segundo maior produtor mundial de lítio em 2024, a Argentina foi o quinto e um dos países com maior crescimento recente e ambos, juntamente com a Bolívia, concentram o denominado “Triângulo do Lítio”, que alberga aproximadamente metade dos recursos mundiais conhecidos deste mineral. Contudo, neste triângulo têm surgido problemas socioambientais devido ao elevado consumo de água para a extração, à degradação dos ecossistemas e ao impacto direto sobre as comunidades indígenas. O Chile produz aproximadamente 23% de todo o cobre extraído no mundo e o Peru contribui com cerca de 12%. No caso do níquel, a América Latina mantém uma posição relevante em termos de reservas e capacidade futura de expansão. As projeções da AIE indicam que a América Latina captará a maior parcela de valor de mercado proveniente da produção mineral, com cerca de 120 bilhões de dólares até 2030.
| Mineral | Principais produtores latino-americanos | Produção LATAM 2024 (tns) | Produção mundial 2024 | Peso aprox. LATAM no mundo | Relevância estratégica |
|---|---|---|---|---|---|
| Lítio | Chile, Argentina, Brasil | 77.000 | 240.000 | ≈ 32% e mais de 50% dos recursos identificados | Baterias, armazenamento energético, veículos elétricos |
| Cobre | Chile, Peru, México | 8.600 | 23.000 | ≈ 37 % | Redes elétricas, energias renováveis, centros de dados, semicondutores |
| Níquel | Brasil | 77.000 | 3.700.000 | ≈ 2–3 % | Baterias, ligas especiais, aeroespacial e defesa |
| Nióbio | Brasil | 100.000 | 110.000 | ≈ 90–92 % | Aços avançados, turbinas, aeronáutica, defesa, supercondutores |
| Manganês | Brasil, México | 590 | 20.000 | ≈ 3 % | Aços especiais, baterias e aplicações industriais estratégicas |
| Bauxita | Brasil | 33.000 | 450.000 | ≈ 8 % | Produção de alumínio para transporte, defesa e transição energética |
| Mineral de ferro (tn de conteúdo de ferro) | Brasil, México, Peru, Chile | 310.000 | 1.600.000 | ≈ 20 % | Siderurgia, infraestruturas, segurança econômica e industrial |
| Terras raras (t óxidos eq. de terras raras) | Brasil | 20 | 390.000 | ≈ 0,01 % | Produção ainda limitada, mas reservas significativas e crescente interesse estratégico. Imãs permanentes, veículos elétricos, radares, tecnologias de defesa |
| Grafite natural | Brasil, México | 68.900 | 1.600.000 | ≈ 5 % | Ânodos de baterias, armazenamento energético e eletrônica avançada |
| Elaboração própria a partir do U.S. Geological Survey, Mineral Commodity Summaries 2025 (capítulos sobre lítio, cobre, níquel, nióbio, manganês, bauxita, minério de ferro, grafite natural e terras raras) e do Global Critical Minerals Outlook 2025, da Agência Internacional da Energia. | |||||
Nas últimas décadas, a China realizou investimentos massivos em minas e infraestruturas na região. Não obstante, tanto os Estados Unidos como a União Europeia procuram romper esse domínio na região. Para isso, por exemplo, a UE assinou Memorandos de Entendimento com o Chile (2023) e a Argentina (2023) para estabelecer parcerias estratégicas sobre matérias-primas sustentáveis. O Acordo UE-Mercosul procura garantir um acesso mais seguro a matérias-primas e minerais estratégicos provenientes dessa área. Da mesma forma, a Espanha e o Brasil assinaram, em abril de 2026, um Memorando de Entendimento sobre Minerais Fundamentais para facilitar a cooperação entre ambos os países, incluindo a identificação de projetos de interesse comum, a associação entre instituições públicas, privadas e acadêmicas e a exploração de mecanismos de financiamento.
Ao mesmo tempo, não podemos esquecer os impactos socioambientais da mineração. Em julho de 2020, a região concentrava 35% dos conflitos ambientais relacionados com a mineração a nível mundial, segundo a OCDE. Os principais impactos sociais afetam as comunidades indígenas, as comunidades locais e a saúde, as condições de trabalho, bem como a igualdade de gênero, gerando, por vezes, corrupção e conflitos. Os principais impactos ambientais decorrem da escassez e contaminação da água, da perda de biodiversidade e do desmatamento, da emissão de gases com efeito de estufa e de outros tipos de emissões, da degradação dos solos e da geração de resíduos, entre outros. Para os enfrentar, é necessária uma conduta empresarial responsável que evite a perda da denominada licença social para operar.
A região enfrenta o desafio estrutural de avançar na cadeia de valor, uma vez que a maior parte do processamento ocorre fora do seu território. Segundo a OCDE (Critical Minerals in Latin American and the Caribean, 2026), 62% das exportações regionais de minerais críticos correspondem a matérias-primas, enquanto apenas 38% se referem a bens semiprocessados ou com valor agregado. O crescimento da oferta mundial de cobre e lítio refinados (70%-80% entre 2020 e 2024) foi captado majoritariamente pela China, que também controla mais de 40% da fundição global destes minerais. Para enfrentar esta situação, são necessárias instalações de processamento. Em 2025, a UE aprovou o Projeto de Reativação da Refinaria de Níquel e Cobalto de São Miguel Paulista (SMP), no Brasil, como projeto estratégico. Cabe ainda acrescentar que a competitividade da região é afetada por uma elevada carga tributária.
Perante estes desafios, organizações como a CAF e o BID têm impulsionado estratégias para transformar esta riqueza em desenvolvimento sustentável, evitando um modelo puramente extrativista. A iniciativa IDB LAC Minerals financia projetos de mineração responsável, refino e processamento, além de prestar assistência técnica.
É paradoxal a importância estratégica da Ibero-América para o fornecimento mundial de minerais críticos (lítio, cobre e níquel) e a escassa atenção política que estes minerais recebem nas instituições e cúpulas ibero-americanas. A agenda ibero-americana avançou significativamente em áreas como a transição energética e as questões ambientais e climáticas, refletidas na Carta Ambiental Ibero-Americana, que será agora transformada na Agenda Ambiental Ibero-Americana (AMI, por suas siglas em espanhol), a qual será submetida para adoção definitiva na XXX Cimeira Ibero-Americana de Chefes de Estado e de Governo, a realizar-se em Madrid, em 2026. A AMI poderá desempenhar um papel fundamental na abordagem dos impactos socioambientais da mineração.
Contudo, ainda não foi desenvolvida uma agenda específica sobre minerais críticos, cadeias de abastecimento responsáveis, rastreabilidade, mineração sustentável ou transição justa baseada em minerais, temas que estão a ganhar relevância em outros fóruns internacionais. Por isso, seria conveniente trabalhar em uma estratégia, carta ou agenda ibero-americana sobre Minerais para a Transição. Isso constituiria um elemento importante para continuar a construir conjuntamente a Comunidade Ibero-Americana e projetá-la para o futuro e para o mundo.