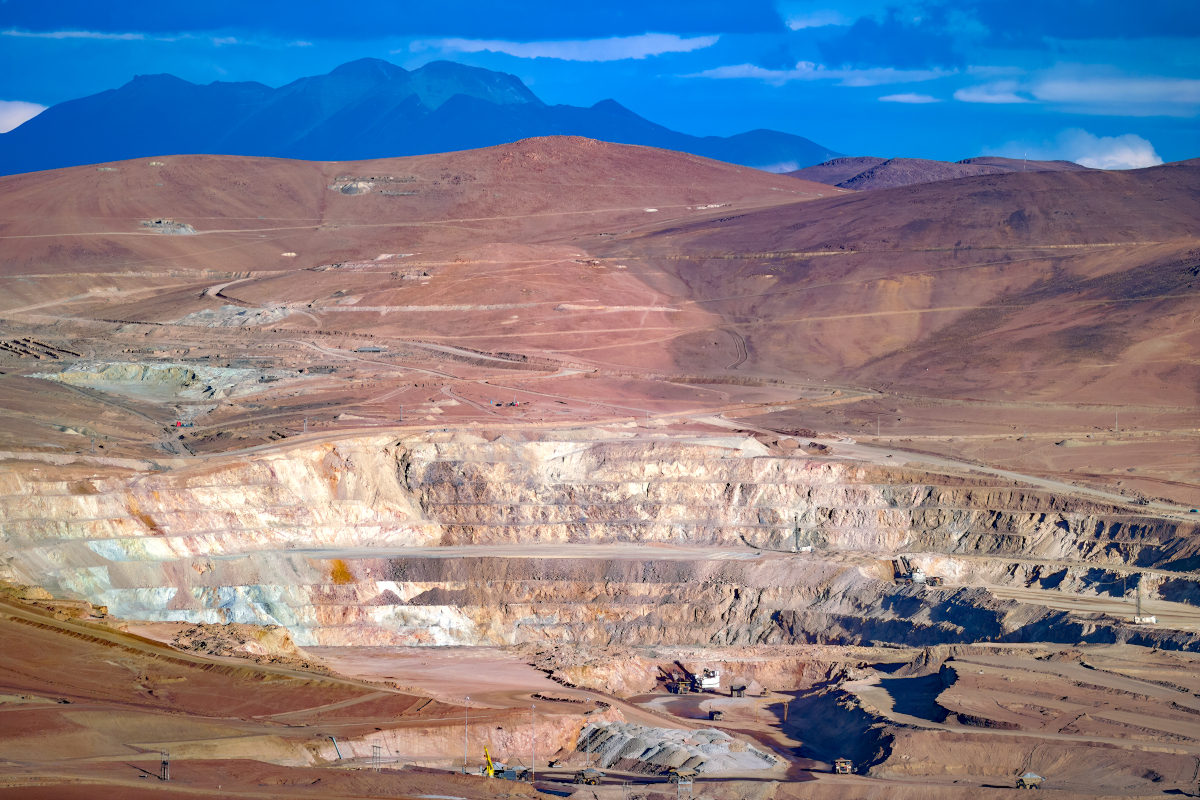
La transición energética, necesaria para combatir el cambio climático, junto con los sectores aeroespacial, de defensa y tecnológico han colocado a los minerales críticos tales como el litio, cobre, níquel, cobalto y elementos de tierras raras en el centro de la geopolítica y la geoeconomía. La demanda de dichos minerales aumenta vertiginosamente, previéndose que, para 2040, algunos de ellos registren un incremento de entre el 300 % y el 400 %.
Como ha señalado la Organización Latinoamericana de Energía (OLADE), mientras algunos países consideran minerales críticos básicamente aquellos que son esenciales para una determinada industria, pero su suministro no está garantizado de manera segura, otros países los consideran minerales estratégicos ya que son lo suficientemente importantes para una región productora, teniendo en cuenta sus recursos y reservas, debido, en ocasiones, a su inclusión en múltiples listas de minerales críticos de los principales mercados. De acuerdo con el Global Critical Minerals Outlook 2025 de la Agencia Internacional de la Energía, América Latina ocupa una posición estratégica especialmente en litio, cobre y níquel. Chile fue el segundo productor mundial de litio en 2024, Argentina fue el quinto y uno de los países con mayor crecimiento reciente y, ambos, junto con Bolivia concentran el denominado “Triángulo del Litio”, que alberga aproximadamente la mitad de los recursos mundiales conocidos de litio. Sin embargo, en este triángulo se han generado problemas socioambientales por el elevado consumo de agua para su extracción, la degradación de ecosistemas y el impacto directo sobre las comunidades indígenas. Chile produce aproximadamente el 23% de todo el cobre extraído en el mundo y Perú aporta alrededor del 12%. En el caso del níquel, América Latina mantiene una posición importante en reservas y capacidad futura de expansión. Las proyecciones de la AIE indican que Latinoamérica captará la mayor cantidad de valor de mercado por la producción minera, con alrededor de 120.000 millones de dólares para 2030.
| Mineral | Principales productores latinoamericanos | Producción LATAM 2024 (tns) | Producción mundial 2024 | Peso aprox. LATAM en el mundo | Relevancia estratégica |
|---|---|---|---|---|---|
| Litio | Chile, Argentina, Brasil | 77.000 | 240.000 | ≈ 32 % y más del 50 % de los recursos identificados | Baterías, almacenamiento energético, vehículos eléctricos |
| Cobre | Chile, Perú, México | 8.600.000 | 23.000.000 | ≈ 37 % | Redes eléctricas, energías renovables, centros de datos, semiconductores |
| Níquel | Brasil | 77.000 | 3.700.000 | ≈ 2–3 % | Baterías, aleaciones especiales, aeroespacial y defensa |
| Niobio | Brasil | 100.000 | 110.000 | ≈ 90–92 % | Aceros avanzados, turbinas, aeronáutica, defensa, superconductores |
| Manganeso | Brasil, México | 590.000 | 20.000.000 | ≈ 3 % | Aceros especiales, baterías y aplicaciones industriales estratégicas |
| Bauxita | Brasil | 33.000.000 | 450.000.000 | ≈ 8 % | Producción de aluminio para transporte, defensa y transición energética |
| Mineral de hierro (tn de contenido de hierro) | Brasil, México, Perú, Chile | 487.000.000 | 2.500.000.000 | ≈ 20 % | Siderurgia, infraestructuras, seguridad económica e industrial |
| Tierras raras (t óxidos eq. de tierras raras) | Brasil | 20 | 390.000 | ≈ 0,01 % | Producción todavía limitada, pero reservas significativas y creciente interés estratégico. Imanes permanentes, vehículos eléctricos, radares, tecnologías de defensa |
| Grafito natural | Brasil, México | 68.900 | 1.600.000 | ≈ 5 % | Ánodos de baterías, almacenamiento energético y electrónica avanzada |
| Elaboración propia a partir de U.S. Geological Survey, Mineral Commodity Summaries 2025 (capítulos sobre litio, cobre, níquel, niobio, manganeso, bauxita, mineral de hierro, grafito natural y tierras raras) y, Global Critical Minerals Outlook 2025, de la Agencia Internacional de la Energía. | |||||
En las últimas décadas China ha realizado inversiones masivas en minas e infraestructura en la región. Sin embargo, tanto Estados Unidos como la Unión Europea se esfuerzan por romper ese dominio en la región. Para ello, por ejemplo, la UE firmó sendos Memorandos de Entendimiento con Chile (2023) y Argentina (2023) para establecer partenariados estratégicos sobre materias primas sostenibles. El Acuerdo UE-Mercosur busca garantizar un acceso más seguro a materias primas y minerales estratégicos procedentes de esa área. Así mismo, España y Brasil firmaron en abril de 2026 un Memorando de Entendimiento sobre Minerales Fundamentales para facilitar la cooperación de ambos países, incluyendo la identificación de proyectos de interés común, la asociación entre instituciones públicas, privadas y académicas, y la exploración de financiación.
Al mismo tiempo, no podemos olvidar los impactos socioambientales de la minería. A julio de 2020, la región concentraba el 35% de los conflictos ambientales mineros a nivel mundial, según la OCDE. Los principales impactos sociales afectan a las comunidades indígenas, las comunidades locales y la salud, las condiciones laborales y de trabajo, o a la igualdad de género y en ocasiones generan corrupción y conflictos. Los principales impactos ambientales se deben a la escasez de agua y la contaminación, la pérdida de biodiversidad y deforestación, la generación de gases de efecto invernadero y otro tipo de emisiones, la degradación del suelo junto con los residuos, por citar algunos. Para abordarlos se requiere una conducta empresarial responsable que evite la pérdida de la denominada licencia social para operar.
La región enfrenta el desafío estructural de avanzar en la cadena de valor, ya que la mayor parte del procesamiento ocurre fuera del territorio. Según la OCDE (Critical Minerals in Latin American and the Caribean, 2026), el 62% de las exportaciones de minerales críticos regionales son materias primas, mientras que solo el 38% corresponde a bienes semiprocesados o con valor agregado. El crecimiento del suministro mundial de cobre y litio refinados (70-80% entre 2020 y 2024) ha sido capturado mayoritariamente por China, que también controla más del 40% de la fundición global de estos minerales. Para abordar esta problemática se requieren instalaciones de tratamiento. En 2025, la UE aprobó el Proyecto de reinicio de la Refinería de Níquel y Cobalto de São Miguel Paulista (SMP) en Brasil como proyecto estratégico. Hay que añadir que la competitividad de la región se ve afectada por una carga fiscal elevada.
Ante estos desafíos, organizaciones como la CAF y el BID han impulsado estrategias para para transformar esta riqueza en desarrollo sostenible, evitando el modelo puramente extractivo. La iniciativa IDB LAC Minerals financia proyectos de minería responsable, refinación y procesamiento, además de proporcionar asistencia técnica.
Resulta paradójica la importancia estratégica de Iberoamérica para el suministro mundial de minerales críticos (litio, cobre, níquel) y el escaso tratamiento a nivel político que estos minerales tienen en las instituciones y cumbres iberoamericanas. La agenda iberoamericana ha avanzado significativamente en: transición energética y los temas ambientales y climáticos reflejados en la Carta Medioambiental Iberoamericana que ahora se convertirá en la Agenda Medioambiental Iberoamericana (AMI), la cual será elevada para su adopción definitiva en la XXX Cumbre de Jefas y Jefes de Estado y de Gobierno, a realizarse en Madrid, en 2026. La AMI puede desempeñar un papel fundamental para abordar los impactos socioambientales de la minería.
Sin embargo, aún no ha desarrollado una agenda específica sobre minerales críticos, cadenas de suministro responsables, trazabilidad, minería sostenible o transición justa basada en minerales, temas que sí están ganando peso en otros foros internacionales. Por ello, sería conveniente trabajar en una estrategia, carta o agenda Iberoamericana sobre Minerales para la Transición. Esto sería un elemento importante para seguir construyendo juntos la Comunidad Iberoamericana y proyectarla hacia el futuro y hacia el mundo.